Офисная недвижимость в Бизнес Квартале "ОфисИнвест"
13 октября 2026 г.
Офисная недвижимость в Бизнес Квартале ОфисИнвест на ул. Тимирязева: какие факторы могут повлиять на стоимость в 2027–2028 годах
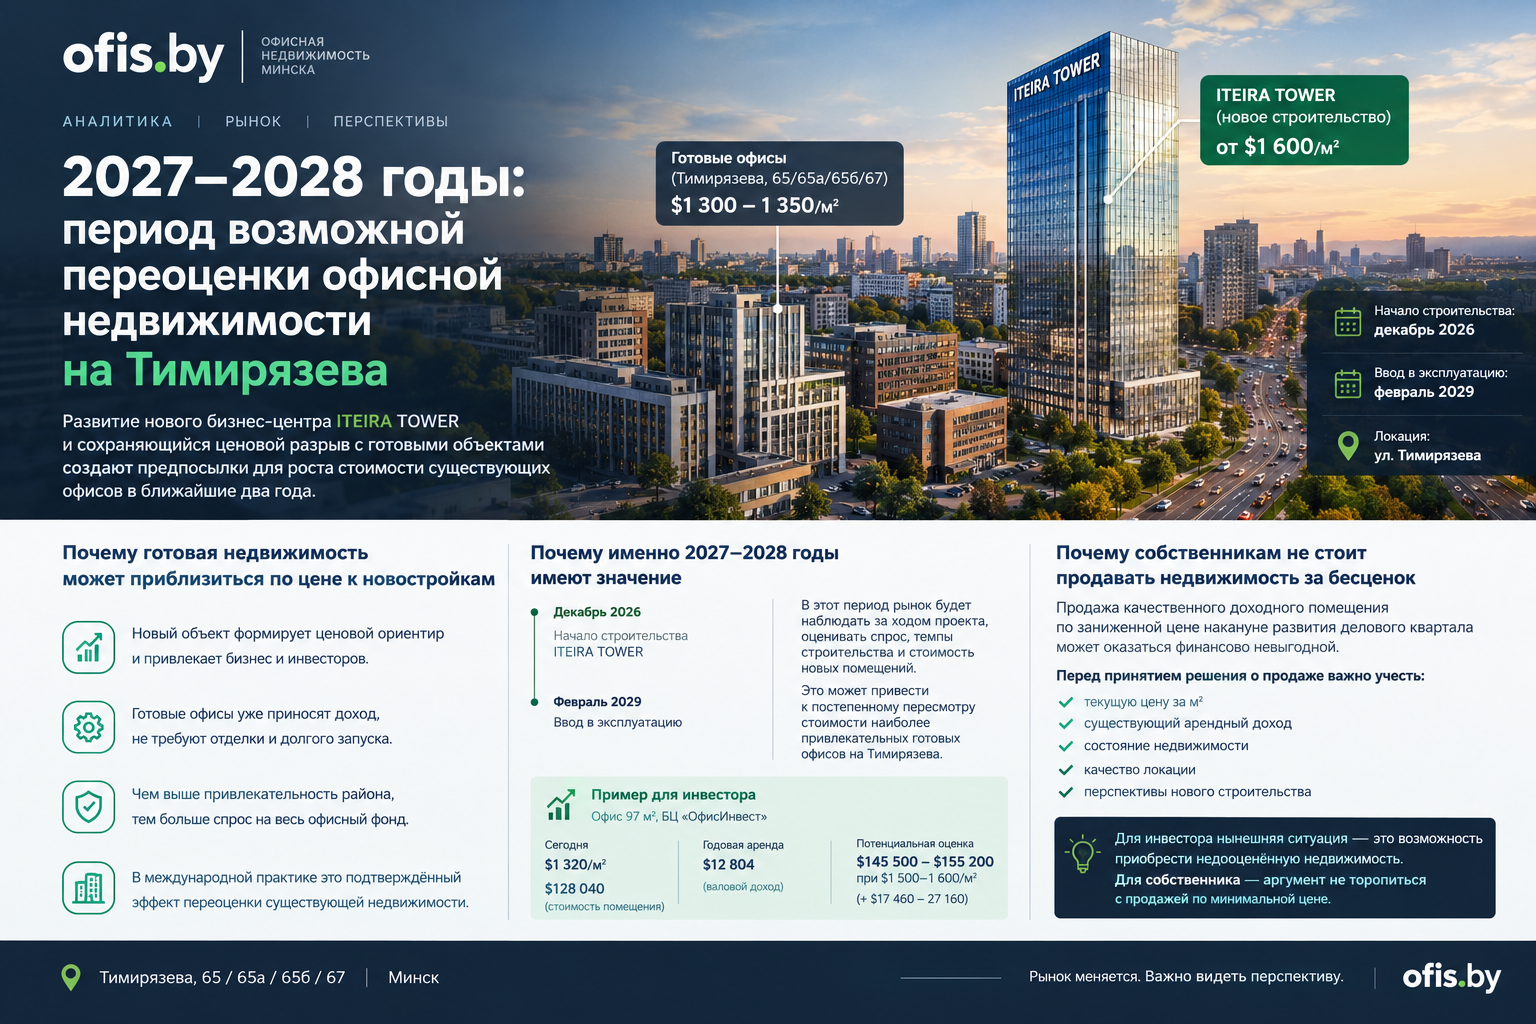
Фото носит иллюстративный характер.
Офисная недвижимость в Бизнес Квартале ОфисИнвест на ул. Тимирязева: какие факторы могут повлиять на стоимость в 2027–2028 годах?
Развитие деловой инфраструктуры, появление новых офисных площадей и разница в стоимости готовых помещений и строящихся объектов могут повлиять на инвестиционную привлекательность офисной недвижимости в районе улицы Тимирязева. Однако дальнейшая динамика цен будет зависеть от целого ряда рыночных факторов.
Рынок коммерческой недвижимости оценивается не только по текущей стоимости квадратного метра. Для инвестора имеют значение качество объекта, его местоположение, состояние помещений, расходы на содержание, возможность сдачи в аренду и перспективы развития окружающей территории.
В этом контексте особого внимания заслуживает деловой квартал «ОфисИнвест» по улице Тимирязева в Минске, где представлен действующий офисный фонд и заявлен новый проект бизнес-центра ITEIRA TOWER.
Новый проект — дополнительный ориентир для рынка
На улице Тимирязева, 72/3, планируется строительство многофункционального бизнес-центра ITEIRA TOWER класса А. Согласно опубликованной информации проекта, начало строительства намечено на декабрь 2026 года, а ввод в эксплуатацию — на февраль 2029 года. Заявленная стоимость помещений для инвесторов начинается ориентировочно от 1 600 долларов США за квадратный метр. Источник: информация проекта ITEIRA TOWER.
На этом фоне в действующих бизнес-центрах района встречаются предложения о продаже офисных помещений по цене порядка 1 300–1 350 долларов за квадратный метр.
На первый взгляд разница выглядит существенной. Вместе с тем прямое сравнение этих цен требует осторожности: объекты могут различаться по классу, инженерному оснащению, состоянию отделки, парковочной инфраструктуре, условиям приобретения и готовности к эксплуатации.
Тем не менее появление нового офисного комплекса может стать дополнительным фактором внимания к локации со стороны компаний, арендаторов и инвесторов. По мере реализации проекта рынок получит возможность оценить фактический спрос на офисы, темпы строительства и конкурентоспособность существующих объектов.
Для действующих бизнес-центров это создаёт предпосылки для переоценки отдельных помещений, но не означает автоматического роста стоимости всего офисного фонда.
Почему готовые офисы могут быть интересны инвесторам
При выборе между строящимся и действующим объектом инвестор сравнивает не только цену приобретения, но и совокупные затраты, сроки получения дохода и связанные с этим риски.
Готовое помещение может иметь ряд практических преимуществ:
• Возможность начать эксплуатацию. При отсутствии существенных дополнительных работ помещение можно использовать для собственного бизнеса или сдавать в аренду.
• Понятное состояние объекта. Покупатель может оценить фактическое состояние помещения, инженерных систем и мест общего пользования.
• Возможность проверить арендный доход. Если помещение уже сдано, потенциальный инвестор может изучить условия договора, платежную дисциплину арендатора и историю поступлений.
• Сформированная деловая среда. Действующие арендаторы, транспортная доступность и работающая инфраструктура могут повышать практическую привлекательность объекта.
При этом готовая недвижимость не всегда выгоднее нового строительства. Многое зависит от состояния здания, размера эксплуатационных расходов, качества управления, необходимости ремонта и условий конкретной сделки.
Поэтому корректнее сравнивать не только цену квадратного метра, но и общую стоимость приобретения с учётом последующих вложений и предполагаемого денежного потока.
Почему период 2027–2028 годов заслуживает внимания
Согласно опубликованному графику проекта ITEIRA TOWER, строительство должно начаться в конце 2026 года, а завершение и ввод в эксплуатацию планируются на февраль 2029 года.
Таким образом, 2027–2028 годы могут стать периодом, когда участники рынка будут оценивать ход реализации проекта, изменение предложения офисных площадей и фактический интерес со стороны покупателей и арендаторов.
Возможное влияние нового строительства на стоимость существующих помещений будет зависеть от нескольких обстоятельств:
• темпов развития деловой инфраструктуры района;
• спроса на офисы со стороны бизнеса;
• объёма предложения и количества свободных помещений;
• динамики арендных ставок и эксплуатационных расходов;
• характеристик конкретных зданий и качества управления ими;
• общей экономической ситуации и условий финансирования сделок.
Если новый проект укрепит привлекательность локации, а спрос на качественные готовые офисы сохранится, отдельные помещения в действующих бизнес-центрах могут получить дополнительные основания для пересмотра стоимости.
Однако возможен и другой сценарий: значительный объём нового предложения, недостаточный спрос или высокая стоимость содержания объектов могут ограничивать рост цен.
Следовательно, 2027–2028 годы целесообразно рассматривать не как гарантированный период подорожания, а как период, в котором могут проявиться новые рыночные ориентиры для офисной недвижимости на Тимирязева.
Инвестиционный пример: значение имеет не только цена
Рассмотрим условный пример офисного помещения площадью 97 м² в действующем бизнес-центре «ОфисИнвест».
Предположим, что помещение предлагается к приобретению по цене 1 320 долларов за квадратный метр, а действующая аренда обеспечивает валовой годовой доход 12 804 доллара.
Показатель Расчётное значение
Площадь помещения 97 м²
Цена приобретения за 1 м² $1 320
Стоимость помещения $128 040
Валовой годовой доход от аренды $12 804
Валовая доходность от аренды 10% годовых
Валовая доходность рассчитана как отношение годового дохода от аренды к стоимости помещения. Она не учитывает налоги, ремонт, эксплуатационные платежи, периоды отсутствия арендатора и другие расходы собственника.
Теперь рассмотрим исключительно сценарный вариант: если в будущем сопоставимое помещение будет оцениваться рынком в диапазоне 1 500–1 600 долларов за квадратный метр.
Сценарий оценки Стоимость помещения Разница относительно первоначальной стоимости
$1 500/м² $145 500 +$17 460
$1 600/м² $155 200 +$27 160
Данный расчёт иллюстрирует возможное изменение стоимости актива, а не гарантированный финансовый результат. Указанные ценовые уровни являются условными сценариями, а не подтверждённым прогнозом рынка. Их достижение зависит от будущего спроса, характеристик объекта и фактических цен сделок.
Для инвестора принципиально важно оценивать два самостоятельных источника потенциального результата: доход от аренды и изменение рыночной стоимости недвижимости. Ни один из них не гарантирован.
Что стоит учитывать собственникам при продаже
Для собственника действующего офисного помещения ситуация требует не меньшей внимательности.
Цена, указанная в отдельном объявлении о срочной продаже, не обязательно отражает рыночную стоимость других помещений в том же здании. Различия в площади, состоянии, арендных договорах, сроках освобождения помещения и финансовых обстоятельствах продавца могут существенно влиять на условия сделки.
Поэтому при определении цены целесообразно учитывать не только предложения конкурирующих собственников, но и:
• характеристики и техническое состояние помещения;
• фактический арендный доход и срок действия договора аренды;
• расходы на содержание и управление;
• сопоставимые предложения и, по возможности, цены состоявшихся сделок;
• ликвидность объекта и предполагаемый срок продажи;
• перспективы развития деловой инфраструктуры района.
Срочная продажа по сниженной цене может быть оправданна индивидуальными обстоятельствами собственника. Однако существенный дисконт имеет смысл оценивать осознанно, сопоставляя выгоду от быстрого получения средств с возможным доходом от дальнейшего владения активом.
Минимальная цена в объявлении сама по себе не является достаточным ориентиром для оценки всех помещений в бизнес-центре. Аналогично высокая цена предложения ещё не подтверждает, что рынок готов приобрести объект на таких условиях.
Вывод: оценивать недвижимость стоит в контексте развития района
Появление нового бизнес-центра, развитие деловой инфраструктуры и наличие действующего офисного фонда «ОфисИнвест» формируют основания для дальнейшего наблюдения за рынком недвижимости на улице Тимирязева.
Для потенциального покупателя это повод внимательно изучить существующие предложения, сопоставить стоимость готовых помещений с альтернативами и рассчитать экономику конкретного объекта.
Для действующего собственника — повод не ограничиваться сравнением с самыми дешёвыми объявлениями и учитывать доходность, состояние недвижимости и перспективы её дальнейшего использования.
Будет ли разница между стоимостью новых и действующих офисов сокращаться, покажет рынок. При этом наиболее обоснованные решения будут приниматься не на основании ожиданий роста цен, а на основании характеристик объекта, реальных арендных показателей и условий конкретной сделки.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией, независимой оценкой рыночной стоимости или гарантией изменения цен. Указанные цены и расчёты приведены для иллюстрации возможных сценариев. Плановые сроки реализации строительного проекта, условия продажи и актуальные характеристики объектов следует уточнять по официальным источникам и документам соответствующих участников рынка.